


Resposta rápida: Cessão de crédito é a transferência do direito de receber um valor reconhecido na Justiça, do credor original (cedente) para um terceiro (cessionário), em troca de pagamento antecipado. Aplica-se a precatórios e outros créditos judiciais, tem base nos Arts. 286 a 298 do Código Civil e não exige escritura pública: basta a comunicação ao ente devedor.
Um dado que pouca gente conhece: segundo dados do CNJ, o estoque de precatórios pendentes no Brasil já passa de R$ 300 bilhões.
O prazo de pagamento varia muito conforme o tribunal, o tipo de crédito e a disponibilidade orçamentária do ente devedor a cada ano, e em vários tribunais precatórios comuns expedidos há anos ainda aguardam na fila. É por isso que tantos credores buscam uma alternativa para não depender só do calendário do governo.
Se você está nessa situação e quer entender como transformar esse direito em dinheiro de forma segura, este guia traz tudo: o passo a passo da cessão de crédito, quais tipos de crédito podem ser negociados, quais não podem, e como a PJUS conduz esse processo do início ao fim, sem letras miúdas.
No dia a dia, muita gente ainda chama esse processo de “vender o precatório”, mas na prática o termo jurídico correto é cessão de crédito, porque o titular transfere formalmente o direito ao recebimento por um instrumento jurídico específico, previsto no Código Civil, e não por uma venda de bem no sentido comum.
 Fazer simulação gratuita →
O que é cessão de crédito e qual a base legal?
A cessão de crédito é um negócio jurídico em que o titular de um direito creditório transfere esse direito para outra pessoa ou empresa. Quem cede o crédito é chamado de cedente, e quem compra é o cessionário. Essa prática está prevista nos Arts. 286 a 298 do Código Civil Brasileiro, que estabelecem as regras para a transferência válida de créditos entre partes.
No contexto judicial, funciona assim: você venceu uma ação contra o governo ou contra um particular, tem um valor reconhecido por sentença transitada em julgado, mas o pagamento ainda vai demorar. Pela cessão de crédito, você transfere o direito de receber esse valor para uma empresa especializada e recebe o valor de forma antecipada, sem depender da fila de pagamento do governo.
Na nossa operação, a gente vê que muitos credores não sabem que podem fazer isso. Chegam até a PJUS achando que a única opção é esperar na fila. Quando entendem que a cessão de crédito é prevista em lei e amplamente aceita pelos tribunais, o alívio é imediato.
Cessão de crédito é diferente de cessão de direitos?
Sim, existe uma diferença técnica, embora no dia a dia os termos sejam usados de forma intercambiável. A cessão de direitos é o gênero: abrange a transferência de qualquer tipo de direito, patrimonial ou não. A cessão de crédito é a espécie: refere-se especificamente à transferência de direitos patrimoniais de natureza creditória.
Os direitos que podem ser cedidos incluem:
- Patrimoniais: créditos judiciais (precatórios, RPVs), bens, imóveis, heranças
- Não patrimoniais: desde que não envolvam direitos da personalidade (Art. 11 do Código Civil)
No caso dos precatórios e demais créditos judiciais, estamos sempre falando de cessão de direito patrimonial.

Quem é o cessionário na cessão de crédito?
Cessionário é quem recebe o crédito cedido: a pessoa física, fundo de investimento ou empresa que paga ao credor original (cedente) o valor da antecipação e assume a posição de novo titular do crédito perante o processo e o ente devedor. Em uma cessão de precatório, é o cessionário quem passa a acompanhar a fila e a receber o pagamento do tribunal no lugar de quem cedeu o crédito.
A regra geral está no Art. 286 do Código Civil, que autoriza o credor a ceder seu crédito a terceiro independentemente da concordância do devedor, salvo se a natureza da obrigação, a lei ou um contrato entre as partes proibir. Para valer perante o devedor, o Art. 290 do Código Civil exige que a cessão seja notificada a ele. No caso específico do precatório, essa comunicação segue a regra própria do Art. 100, §14, da Constituição Federal, dirigida ao tribunal e ao ente devedor, como já explicamos.
Depois da cessão formalizada e comunicada, o ente devedor passa a responder apenas ao cessionário. Na PJUS, isso significa que, uma vez concluída a formalização, o antigo credor não precisa mais acompanhar andamento processual: quem assume esse acompanhamento até o pagamento é a nossa equipe jurídica interna, na posição de cessionária do crédito.
O cessionário herda a superpreferência do cedente?
Não. O Art. 100, §13, da Constituição Federal, é expresso: a cessão de crédito em precatório é permitida, mas não se aplica ao cessionário o disposto nos §§2º e 3º do mesmo artigo, ou seja, nem a superpreferência (idade de 60 anos ou mais, doença grave ou deficiência) nem o enquadramento de pequeno valor. Essas condições são pessoais do titular original ou de quem o sucede por herança, não acompanham o crédito quando ele é cedido. Na prática, isso não piora a posição de quem cede: o crédito continua tramitando pela colocação que já tinha na fila, só muda quem recebe o pagamento ao final.

Por que a cessão de crédito se tornou estratégica para credores?
Em um cenário de inflação acumulada e juros reais, R$ 100 mil hoje não valem o mesmo que R$ 100 mil daqui a 5 ou 8 anos, mesmo com correção monetária.
Com a EC 136/2025, a atualização de precatórios passou a ser feita pelo IPCA acrescido de juros de mora fixos de 2% ao ano, com a taxa Selic funcionando só como teto: se essa soma superar a Selic do período, usa-se a Selic no lugar. A transição, definida pelo Provimento CNJ nº 207/2025, começa em datas diferentes por ente devedor: desde agosto de 2025 para Estados, DF e Municípios, e desde setembro de 2025 para a União. Como a Selic historicamente supera essa soma, a mudança tende a ser menos vantajosa para o credor do que a regra anterior.

Já atendemos credores que esperaram anos por um precatório comum no TRF1 e, quando finalmente receberam, o valor atualizado não cobria a desvalorização real que sofreram no período. Desde 2022, o TRF6 passou a responder pelos processos federais de Minas Gerais: muitos credores ainda buscam por “TRF1 Minas Gerais” sem saber que a competência agora é do TRF6.
A cessão de crédito resolve isso porque antecipa o recebimento e elimina três riscos que o credor corre ao esperar:
- Risco de desvalorização real: mesmo com a correção pelo IPCA mais os juros de mora de 2% ao ano (ou pela Selic, quando ela for maior naquele período), a perda de poder de compra pode ser significativa em prazos longos, especialmente para precatórios comuns sem prioridade na fila. Quem quer usar o dinheiro para investir em um imóvel ou quitar uma dívida bancária com juros muito superiores aos que o tribunal paga sente essa defasagem na prática, porque os preços do mercado imobiliário costumam subir mais rápido do que a atualização do precatório.
- Risco de novos atrasos: impugnações do ente devedor, ações rescisórias, compensações tributárias e mudanças legislativas podem atrasar ainda mais o pagamento. A EC 136/2025, por exemplo, alterou o marco orçamentário para 1º de fevereiro, o que na prática muda a dinâmica de inclusão dos precatórios no orçamento.
- Risco de inadimplência institucional: alguns entes públicos, especialmente municipais, têm histórico de atrasos sistemáticos no pagamento de precatórios, mesmo após inclusão orçamentária.

A cessão de crédito transforma essa incerteza em previsibilidade financeira. O credor recebe o valor negociado de forma antecipada e transfere todos esses riscos para o cessionário.
Como funciona a cessão de crédito judicial na prática?
O processo de cessão de crédito tem 5 etapas bem definidas. Na PJUS, todo esse fluxo é acompanhado pela nossa equipe jurídica interna: o credor não precisa lidar com a burocracia sozinho.
Etapa 1: análise e negociação
A empresa cessionária faz uma due diligence completa do crédito: verifica o processo, o valor atualizado, a existência de penhoras, impugnações pendentes, ações rescisórias e qualquer restrição que possa afetar a cessão. Esse diagnóstico é feito internamente, pela nossa equipe jurídica, antes de qualquer proposta.
Após a análise, o credor recebe uma proposta com o valor de antecipação. Esse valor considera o deságio, que é a diferença entre o valor de face do crédito e o valor que o credor recebe antecipadamente. O deságio varia conforme o tribunal, o tipo de precatório (alimentar ou comum), o prazo estimado de pagamento e o perfil de risco.
Etapa 2: formalização da cessão
Aceita a proposta, o credor (cedente) e o cessionário firmam o instrumento de cessão de crédito, o documento que formaliza a transferência do direito. A lei não exige escritura pública em cartório para ceder um precatório: o que a Constituição determina, no art. 100, §14, é a comunicação da cessão ao tribunal e ao ente devedor. Para entender melhor o que é escritura pública na cessão de um precatório, confira nosso artigo específico. A formalização por instrumento de cessão, com firma reconhecida, já é válida e pode ser feita de forma online. Os documentos necessários para ceder um precatório incluem: RG, CPF, comprovante de endereço, certidão de estado civil e, se representado por procurador, procuração com poderes específicos.
Etapa 3: petição de habilitação no processo
Com o instrumento de cessão firmado, é feita uma petição de habilitação no processo de origem (1ª instância, Cumprimento de Sentença), juntando a documentação comprobatória e pedindo ao juiz que reconheça o cessionário como novo titular do crédito.
Etapa 4: homologação ou conferência judicial
O rito varia conforme o tribunal. Na maioria, o juiz analisa a documentação, verifica a validade da cessão (capacidade das partes, ausência de vícios, inexistência de restrições) e profere decisão de homologação; outros tribunais adotam rotina própria de conferência, sem exigir homologação formal para toda cessão. De um jeito ou de outro, o tribunal é comunicado para que o pagamento seja direcionado ao cessionário.
Etapa 5: pagamento ao cessionário
O tribunal registra a cessão no processo administrativo do precatório (2ª instância) e, quando o pagamento for liberado, os valores são depositados diretamente na conta do cessionário.
Na prática da PJUS, o credor não precisa esperar a homologação judicial para receber. O pagamento ao cedente é feito de forma antecipada, logo após a formalização da cessão e a entrega da documentação completa (Etapas 2 e 3 acima). A análise documental e a negociação (Etapa 1) acontecem antes. Todo o processo pode ser conduzido de forma online, independentemente da região do Brasil.

Quais tipos de créditos podem ser objeto de cessão de crédito?
A cessão de crédito pode ser aplicada a diversos tipos de créditos judiciais. A seguir, os principais.
Precatórios federais e estaduais
Quando a ação judicial é contra um ente público (União, Estados ou Municípios), o crédito se transforma em precatório, uma requisição de pagamento que entra na fila orçamentária do governo, conforme o Art. 100 da Constituição Federal.
A cessão é permitida para ambos os tipos de precatório:
- Precatórios alimentares: referentes a salários, aposentadorias, pensões e indenizações por morte ou invalidez. Têm prioridade na fila de pagamento, mas ainda assim podem demorar anos dependendo do tribunal.
- Precatórios comuns: referentes a créditos tributários, desapropriações, contratos administrativos e demais naturezas. Ficam na fila cronológica geral, com prazos normalmente mais longos.
Na prática, precatórios comuns são os que mais se beneficiam da cessão, porque o tempo de espera tende a ser maior.
Requisições de Pequeno Valor (RPVs)
As RPVs são créditos de valor menor contra a Fazenda Pública, com teto que varia conforme o ente devedor: 60 salários mínimos para a União (Lei 10.259/2001), 40 para Estados e DF e 30 para Municípios (art. 87 do ADCT), sempre podendo o ente fixar um limite próprio menor. O pagamento é mais rápido, geralmente em torno de 60 dias, e por isso a cessão é menos comum, mas é legalmente possível.
Créditos de ações cíveis
Ações de direito do consumidor, processos contra seguradoras, indenizações por danos materiais e morais: todos esses créditos podem ser objeto de cessão, desde que já tenham sido reconhecidos judicialmente. O ponto de atenção aqui é analisar o perfil do réu: se é uma empresa solvente com histórico de pagamento ou se há risco de inadimplência.
Créditos de ações trabalhistas
A cessão de crédito também é possível em ações trabalhistas que envolvam:
- Horas extras não pagas
- Férias vencidas e não gozadas
- Verbas rescisórias (aviso prévio, multa do FGTS, 13º proporcional)
- Outros direitos reconhecidos em sentença transitada em julgado
A cessão de créditos trabalhistas segue as mesmas regras gerais do Código Civil, embora a Justiça do Trabalho tenha particularidades procedimentais que a equipe jurídica da PJUS conhece bem.

Quais processos não podem ser negociados por cessão de crédito?
Apesar de ampla, a cessão de crédito tem limitações expressas no ordenamento jurídico. Conhecê-las é fundamental para evitar frustração e problemas legais.
Direitos da personalidade
O Art. 11 do Código Civil determina que os direitos da personalidade são intransmissíveis e irrenunciáveis. Isso significa que créditos ligados a liberdade de expressão, honra, imagem e privacidade, enquanto direitos personalíssimos, não podem ser cedidos. O que pode ser cedido é o crédito indenizatório resultante da violação desses direitos, desde que já quantificado judicialmente.
Obrigações alimentares
Pensão alimentícia e outros créditos de natureza alimentar destinados à subsistência do beneficiário não podem ser cedidos. A razão é simples: esses valores são essenciais para a sobrevivência de quem os recebe, e a cessão poderia comprometer essa proteção. É importante não confundir com precatórios alimentares: estes podem ser cedidos normalmente e mantêm sua natureza alimentar mesmo após a cessão, porque a classificação “alimentar” se refere à natureza da verba (salário, aposentadoria), não ao caráter de subsistência da pensão alimentícia.
Créditos com restrições judiciais
Merecem cautela especial os créditos que apresentam:
- Penhora judicial: o crédito está total ou parcialmente reservado para satisfazer outra dívida
- Impugnação pendente: o valor ainda pode mudar por contestação do devedor
- Ação rescisória: pode anular toda a condenação original
- Compensação tributária: o ente devedor pode abater dívidas fiscais do credor
Nossa due diligence prévia identifica todas essas situações antes de apresentar qualquer proposta. Se existe algum bloqueio, a gente informa o credor com transparência sobre o que é possível e o que não é.
Créditos falimentares
Créditos contra empresas em recuperação judicial ou falência podem, em tese, ser cedidos. Mas o alto risco de inadimplência torna a negociação inviável na maioria dos casos. Quando o devedor está em recuperação, a incerteza sobre o recebimento é tão grande que o deságio precisaria ser muito elevado, o que raramente compensa para o credor.

Quanto custa a cessão de crédito? Entenda o deságio
O deságio é a diferença entre o valor de face do precatório e o valor que o credor recebe na antecipação. Compreender os benefícios de ceder um precatório ajuda a tomar uma decisão mais segura. Ele não é um “custo” no sentido tradicional: é o preço do tempo e do risco que o cessionário assume ao comprar um crédito que ainda vai demorar para ser pago.
Os fatores que influenciam o deságio incluem:
- Tribunal de origem: precatórios do TJSP costumam ter deságios menores porque o estado de São Paulo tem histórico consistente de pagamento. Já precatórios de municípios menores podem ter deságios maiores pela incerteza.
- Tipo do precatório: alimentares geralmente têm deságio menor que comuns, porque a fila de pagamento é mais rápida.
- Prazo estimado: quanto mais distante o pagamento provável, maior tende a ser o deságio.
- Existência de riscos: impugnações, compensações tributárias ou qualquer incerteza processual afetam o valor da proposta.
Cada proposta é calculada de forma individualizada pela nossa Gerência de Precificação, considerando todos esses fatores com base em dados reais de pagamento dos tribunais, não em estimativas genéricas.

Como antecipar seu precatório com a PJUS?
Se você está esperando há anos pelo pagamento de um precatório e quer transformar esse direito em dinheiro de forma rápida e segura, a cessão de crédito com a PJUS funciona assim:
- Você entra em contato: pode ser pelo site, WhatsApp ou telefone
- Nossa equipe analisa o crédito: verificamos o processo, calculamos o valor atualizado e fazemos a due diligence completa
- Apresentamos a proposta: com valor e condições, tudo explicado com clareza
- Formalizamos a cessão: por instrumento de cessão, com apoio jurídico completo e comunicação ao ente devedor. Na maioria dos casos, o processo é feito online
- Você recebe o pagamento: de forma antecipada, após a formalização da cessão
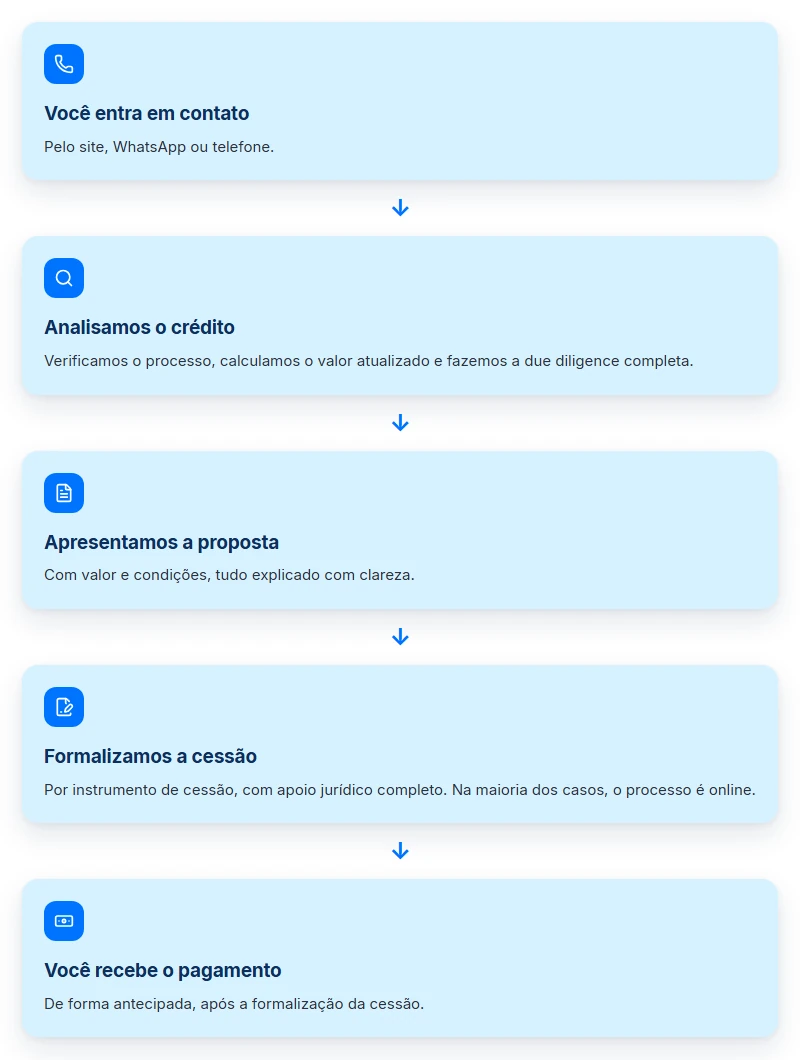

A formalização é feita por instrumento de cessão, com comunicação ao ente devedor, sem exigência de escritura pública. A etapa de análise (due diligence) é prévia.
A PJUS opera em 27 estados, com presença em todos os TRFs (TRF1 ao TRF6) e principais Tribunais de Justiça (TJSP, TJMG, TJRJ, entre outros). Isso significa que, independentemente de onde está seu processo, a gente consegue atender.
Perguntas frequentes sobre cessão de crédito
O que é cessão de crédito?
Cessão de crédito é a transferência de um direito creditório do titular original (cedente) para um terceiro (cessionário), regulamentada pelos Arts. 286 a 298 do Código Civil. No contexto judicial, permite ao credor ceder seu crédito reconhecido em sentença e receber o valor de forma antecipada, mediante um deságio.
A cessão de crédito é legal?
Sim. A cessão de crédito é uma prática expressamente prevista no Código Civil Brasileiro e amplamente aceita pelos tribunais em todo o país. Não há restrição legal à cessão de precatórios, RPVs ou outros créditos judiciais, desde que não envolvam direitos da personalidade ou obrigações alimentares (pensão alimentícia).
Qual a diferença entre cessão de crédito e antecipação de precatório?
Na prática, são termos que descrevem a mesma operação. A antecipação de precatório é feita por meio da cessão de crédito: o credor transfere formalmente o direito ao crédito para a empresa cessionária e recebe o valor de forma imediata. O instrumento jurídico é a cessão; a antecipação é o resultado prático para o credor.
Quais tipos de créditos podem ser cedidos?
Podem ser negociados por cessão: precatórios (alimentares e comuns), RPVs, créditos de ações cíveis (consumidor, seguros, indenizações) e créditos de ações trabalhistas (horas extras, férias, verbas rescisórias). A condição é que o crédito já tenha sido reconhecido judicialmente, preferencialmente com trânsito em julgado.
A cessão de crédito de precatório precisa de escritura pública em cartório?
Não. A cessão de precatório não exige escritura pública em cartório. O que a Constituição determina, no art. 100, §14, é a comunicação da cessão ao tribunal e ao ente devedor (e, quando o devedor é a União, também à AGU, a partir de dezembro de 2026, pela Portaria Normativa AGU nº 225/2026). A formalização por instrumento de cessão, com firma reconhecida, já é válida; o rito de homologação ou conferência nos autos do processo varia conforme o tribunal.
Preciso de advogado para fazer a cessão de crédito?
A cessão em si pode ser feita diretamente pelo credor, sem necessidade de contratar um advogado próprio. A PJUS disponibiliza toda a assessoria jurídica necessária, com mais de 80 advogados internos que acompanham cada etapa, da análise do processo até a homologação judicial.
O que acontece com os honorários do advogado na cessão?
Os honorários sucumbenciais (devidos pelo réu ao advogado do credor) constituem crédito autônomo: têm Ofício Requisitório próprio e não são afetados pela cessão do crédito do cliente. Já os honorários contratuais (percentual que o credor deve ao seu advogado) são deduzidos do valor do crédito, conforme o contrato entre eles. Para entender todos os descontos de precatórios realizados no pagamento, consulte nosso artigo completo.
Quero vender meu processo, como faço?
Quem procura “vender meu processo” está, na prática, buscando ceder o crédito reconhecido nesse processo, seja de precatório, RPV ou ação cível. O caminho é o mesmo descrito neste artigo: análise do processo, proposta de valor e formalização da cessão de crédito por instrumento particular, com comunicação ao ente devedor. A PJUS faz essa análise sem compromisso.

⚠️ Aviso legal: Este artigo é informativo e não substitui orientação jurídica ou consulta com um advogado especializado. Situações envolvendo precatórios variam conforme o tribunal, legislação e circunstâncias específicas. Sempre consulte um profissional qualificado antes de tomar decisões sobre seus créditos.
Referências
- Constituição Federal, Art. 100: Dos Precatórios.
- Código Civil, Arts. 286 a 298: Da Cessão de Crédito.
- Código Civil, Art. 11: Dos Direitos da Personalidade.
- Emenda Constitucional 113/2021: Altera o regime de precatórios.
- Emenda Constitucional 136/2025: Novo marco orçamentário para precatórios.
- CNJ: Relatório Justiça em Números.
- Provimento CNJ nº 207/2025: regras de transição para os novos critérios de atualização de precatórios da EC 136/2025.
- Portaria Normativa AGU nº 225/2026: exige comunicação também à AGU para cessão de precatórios federais, a partir de 7/12/2026.
Sobre quem escreveu este artigo
Este conteúdo foi escrito por André Luiz Almeida, Superintendente Comercial da PJUS, com mais de cinco anos de atuação no mercado de precatórios. A PJUS é a maior empresa de compra de precatórios do Brasil, parceira da XP Asset, com histórico de mais de R$ 3 bilhões em ativos originados e mais de 12.000 créditos adquiridos desde 2013, mantendo um índice de perda inferior a 1%.


