


Resposta rápida: O deságio em precatórios é o desconto aplicado sobre o valor do crédito quando o credor opta por receber antecipadamente, em vez de esperar na fila do tribunal (Art. 100 da Constituição Federal). Não existe percentual fixo: o valor depende do tribunal, da posição na fila, do tipo de crédito e do histórico do ente devedor, sendo calculado caso a caso.
O deságio em precatórios é a diferença entre o valor total do crédito judicial e o valor que o credor recebe ao optar pela antecipação, em vez de aguardar o pagamento na fila do tribunal. Se você ainda não sabe exatamente o que é um precatório, vale entender esse conceito antes de seguir. Na prática, o deságio é o custo de transformar um direito de longo prazo em dinheiro disponível agora: o credor abre mão de parte do valor total para receber o restante de forma imediata, com segurança jurídica
 Simular meu deságio →
.
O que é deságio em precatórios e por que ele existe?
O deságio em precatórios existe porque há uma diferença real de valor entre receber um recurso hoje e receber o mesmo recurso daqui a alguns anos. Quando uma empresa antecipa um precatório, ela assume o tempo de espera, que pode variar de poucos anos a mais de uma década dependendo do tribunal, e o custo de manter capital comprometido durante esse período. O deságio é a forma de remunerar esse tempo e esse compromisso de capital, não uma penalidade aplicada ao credor.
O significado de deságio não é um débito novo que passa a recair sobre o precatório, nem multa. É a diferença entre o valor de face do crédito e o valor pago à vista quando alguém antecipa o recebimento. No sentido financeiro, os deságios seguem a mesma lógica de qualquer operação que troca prazo por liquidez, parecida com o desconto que um banco aplica ao antecipar um recebível. Já no sentido jurídico, esse desconto nasce da negociação livre entre as partes na cessão de crédito (Art. 286 do Código Civil), e não de uma tabela ou percentual imposto por lei.
Funciona de um jeito parecido com um financiamento ao contrário: em vez de o credor pedir dinheiro emprestado e pagar juros por isso, a empresa antecipa o valor do crédito judicial e aplica o deságio em precatórios como compensação pelo tempo que vai esperar até o pagamento efetivo pelo ente devedor (União, estado ou município). A diferença central é que, na maioria dos casos observados pelo mercado, o custo dessa antecipação tende a ficar abaixo do custo de outras formas de crédito disponíveis para pessoa física, como será detalhado mais adiante.
O deságio não é o único desconto que incide sobre um precatório. Mesmo quem decide aguardar na fila do tribunal até o fim tem descontos legais obrigatórios, como Imposto de Renda, contribuição previdenciária (quando aplicável) e honorários advocatícios contratuais. O deságio é especificamente o custo da antecipação, separado desses descontos legais, que incidem de qualquer forma, com ou sem cessão de crédito.
Quais fatores determinam o deságio em precatórios?
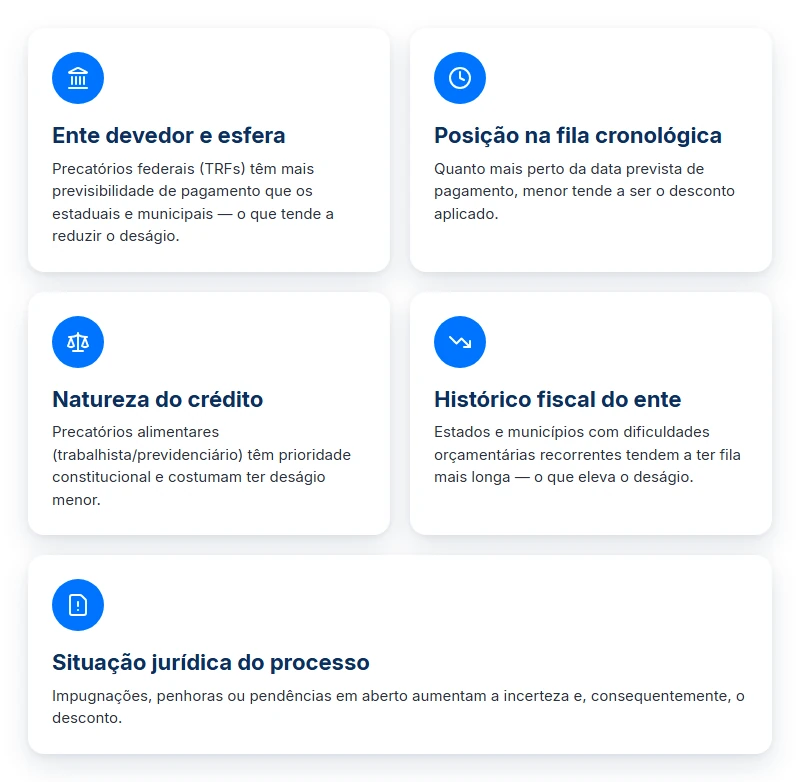
Não existe uma tabela fixa de deságio em precatórios por tribunal. O percentual aplicado em cada caso é resultado da combinação de vários elementos analisados individualmente, nunca de um valor padrão que sirva para qualquer processo. Os principais fatores são:
- Ente devedor e esfera do precatório: precatórios federais (contra a União, tramitados nos Tribunais Regionais Federais, como o TRF1) costumam ter maior previsibilidade de pagamento do que os estaduais e municipais, o que tende a reduzir o deságio aplicado
- Posição na fila cronológica: quanto mais próximo da data prevista de pagamento, menor tende a ser o desconto, já que o tempo de espera restante é menor
- Natureza do crédito: precatórios de natureza alimentar, que decorrem de relação trabalhista ou previdenciária, têm prioridade constitucional de pagamento (Art. 100, §1º, CF) e costumam apresentar deságio menor do que os de natureza comum
- Histórico fiscal do ente devedor: estados e municípios com dificuldades orçamentárias recorrentes tendem a ter fila mais longa e imprevisível, o que eleva o deságio
- Situação jurídica do processo: impugnações, penhoras ou pendências em aberto aumentam a incerteza e, consequentemente, o desconto

Na prática da PJUS, já analisamos milhares de precatórios com combinações muito diferentes entre esses fatores, e cada caso resulta em uma proposta distinta. É exatamente por isso que toda análise séria de deságio em precatórios precisa ser individual, nunca baseada numa média genérica de mercado.
Aguardar na fila do tribunal ou antecipar com deságio?
Para quem já sente o peso da espera, antecipar tende a ser a opção mais vantajosa, porque troca um prazo incerto do tribunal por previsibilidade imediata, mesmo com o deságio em precatórios envolvido. A tabela abaixo resume os pontos centrais dos dois cenários lado a lado.
| Aguardar o pagamento na fila | Antecipar com deságio |
|---|---|
| Prazo imprevisível, que pode se estender por anos | Prazo curto e definido, com data certa de recebimento |
| Sujeito a cortes orçamentários e novos atrasos | Valor combinado e formalizado antes de qualquer assinatura |
| Capital parado, sem gerar retorno durante a espera | Capital livre para investir ou quitar dívidas mais caras |
| Risco de novos limites de pagamento para estados e municípios (Art. 100, §23, CF) | Recebe um valor menor do que o total, mas com previsibilidade imediata |
O que diz a lei sobre a cessão de crédito e o deságio em precatórios?
A cessão de crédito de precatórios, operação pela qual o credor antecipa o recebimento aceitando o deságio em precatórios, é amparada pelo Art. 100 da Constituição Federal e pelo Art. 286 do Código Civil, que garante ao credor o direito de transferir seu crédito a terceiros. A Constituição exige apenas que a cessão seja comunicada ao tribunal responsável pelo precatório (Art. 100, §14, CF): diferentemente do que muitos artigos afirmam, a lei não exige que a cessão seja feita obrigatoriamente por escritura pública em cartório. Um instrumento particular bem formalizado também é válido; empresas sérias, entre elas a PJUS, costumam optar pela escritura pública como padrão de segurança adicional, mas isso é uma escolha operacional, não uma exigência legal. Em buscas informais, é comum ver esse desconto sendo chamado de “deságio na venda de precatório”: o termo juridicamente correto é cessão de crédito, mas o valor descontado é o mesmo deságio explicado neste artigo.
Um ponto importante, confirmado pelo Supremo Tribunal Federal (Tema 361, RE 631.537): o precatório de natureza alimentar cedido a terceiros mantém a prioridade de pagamento, não perde essa condição por ter sido objeto de cessão de crédito. Isso é relevante porque a natureza do crédito é justamente um dos fatores que influenciam o deságio em precatórios, como já explicado.
Em 2025, a Emenda Constitucional 136/2025, promulgada em 9 de setembro daquele ano, mudou parte do regime de pagamento de precatórios contra estados, o Distrito Federal e municípios. Desde 1º de agosto de 2025 (data de aplicação retroativa fixada pela própria emenda), esses entes públicos passaram a ter um teto anual de pagamento de precatórios entre 1% e 5% da Receita Corrente Líquida (RCL) do exercício anterior, variando conforme o volume de precatórios em atraso de cada ente. Precatórios federais, pagos pela União, não entram nessa regra de teto. A emenda também antecipou de 2 de abril para 1º de fevereiro a data-limite para inclusão do precatório no orçamento do ano seguinte, e alterou o índice de correção monetária para IPCA mais juros de 2% ao ano, com a Selic como teto quando essa soma ultrapassar a taxa Selic do período.
Essas mudanças ajudam a explicar por que o deságio em precatórios estaduais e municipais tende a ser diferente do federal: o teto por RCL torna o fluxo de pagamento de estados e municípios mais dependente do estoque de precatórios em atraso de cada ente, o que reforça a importância de olhar cada caso individualmente antes de tirar qualquer conclusão sobre prazos

Como é calculado o deságio em precatórios?
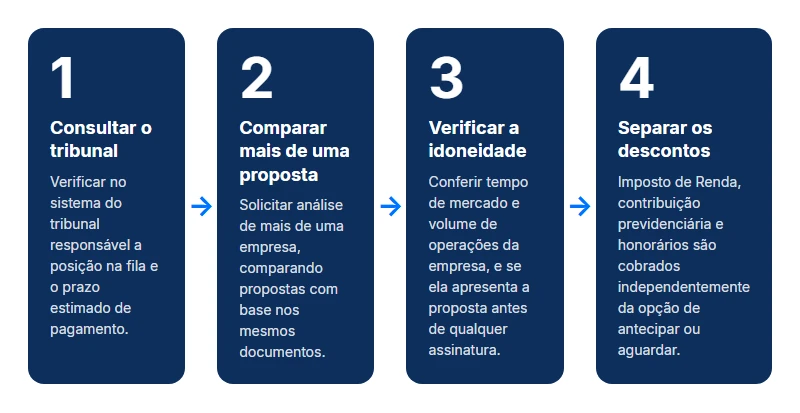
O cálculo do deságio em precatórios depende de dados concretos do processo, levantados individualmente. Não existe fórmula pública nem simulador genérico de deságio em precatórios que substitua essa análise caso a caso. Na prática, os passos são:
- Consultar o sistema do tribunal responsável para verificar a posição na fila cronológica e o prazo estimado de pagamento
- Solicitar análise de mais de uma empresa, para comparar propostas com base nos mesmos documentos
- Verificar a idoneidade da empresa compradora: tempo de mercado, volume de operações realizadas e se ela apresenta a proposta antes de qualquer assinatura
- Separar os descontos legais dos descontos de deságio: Imposto de Renda, contribuição previdenciária e honorários são cobrados independentemente da opção de antecipar ou aguardar

Para saber a posição do seu precatório na fila e o prazo estimado, consulte diretamente o sistema do tribunal ou veja nosso guia sobre como consultar precatório pelo CPF. Entender o prazo estimado de pagamento é o primeiro passo para avaliar se a antecipação faz sentido no seu caso. Esse prazo é justamente um dos fatores que mais pesa no cálculo do deságio, então quanto mais preciso for esse número, mais precisa fica a proposta recebida, e para não confundir precatório com outras modalidades, veja também a diferença entre RPV e precatório.
Como o deságio em precatórios se compara a outras formas de crédito?
A comparação mais honesta não é com “desconto zero”, e sim com o custo de outras formas de crédito disponíveis para quem precisa de recursos antes do prazo natural de pagamento. Um erro comum de quem tem um precatório é tratar a espera na fila como se não tivesse custo nenhum.
Segundo dados públicos do Banco Central do Brasil sobre taxas médias de juros ao consumidor, o crédito consignado costuma ser a modalidade mais barata do mercado, com taxas na casa de poucos pontos percentuais ao mês; o crédito pessoal não consignado costuma custar mais caro, geralmente entre 4% e 8% ao mês conforme a instituição; e o rotativo do cartão de crédito está historicamente entre as modalidades mais caras disponíveis para pessoa física, com taxas mensais que costumam superar a casa de dois dígitos. Nenhuma dessas taxas equivale, isoladamente, ao deságio em precatórios calculado caso a caso, que segue sua própria lógica de cálculo, mas a comparação ajuda a entender por que, para muitos credores, a antecipação com deságio pode custar menos do que outras formas de crédito no mesmo período

Para um credor que já paga outras dívidas caras enquanto aguarda o precatório, substituir esse crédito mais caro por um valor recebido à vista, mesmo com deságio, pode representar economia real, além de eliminar o risco de a fila se estender ainda mais do que o previsto. É essa comparação, e não o percentual do deságio isolado, que mostra se antecipar compensa de verdade para o seu caso. Veja também as vantagens de antecipar um precatório em mais detalhes.
Como evitar golpes ao negociar o deságio do seu precatório?
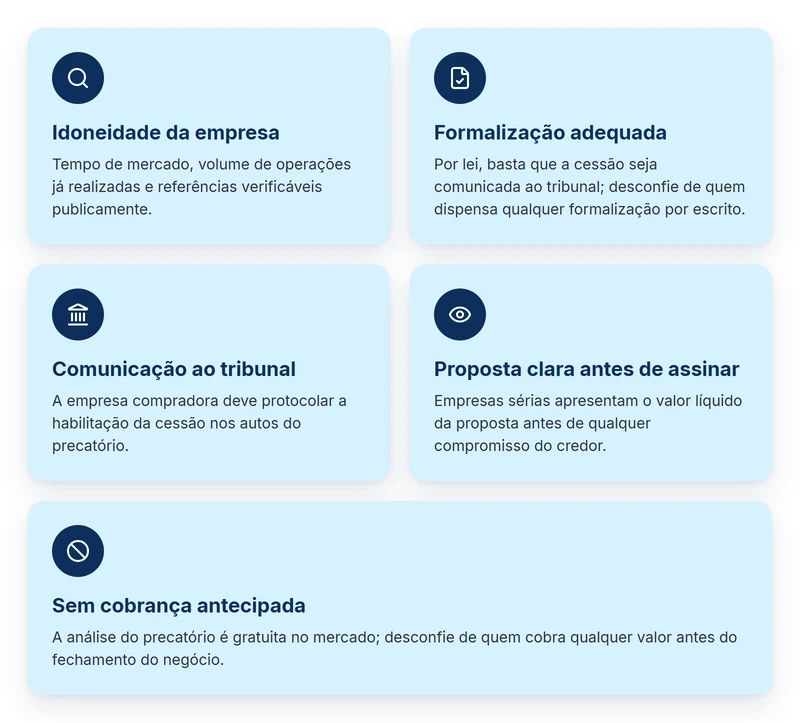
O mercado de precatórios atrai empresas sérias, mas também oportunistas. Antes de assinar qualquer contrato de cessão envolvendo deságio em precatórios, verifique estes pontos:
- Idoneidade da empresa: tempo de mercado, volume de operações já realizadas e referências verificáveis publicamente
- Formalização adequada da cessão: por lei, basta que a cessão seja comunicada ao tribunal (Art. 100, §14, CF); desconfie de quem dispensa qualquer formalização por escrito
- Comunicação ao tribunal: a empresa compradora deve protocolar a habilitação da cessão nos autos do precatório, para que o pagamento futuro seja direcionado corretamente
- Proposta clara antes de assinar: empresas sérias apresentam o valor líquido da proposta antes de qualquer compromisso do credor
- Sem cobrança antecipada: a análise do precatório é gratuita no mercado; desconfie de quem cobra qualquer valor antes do fechamento do negócio

A PJUS opera desde 2013, é parceira da XP Asset e realizou mais de 12.000 operações desde a fundação, com processos auditados pela KPMG. Para entender o processo completo de ponta a ponta, veja os documentos necessários para formalizar a cessão.
Por que contar com um histórico de dados ajuda a entender seu deságio?
Um histórico de dados ajuda porque permite comparar seu caso com milhares de operações reais, em vez de uma estimativa genérica de mercado. Com mais de 12 anos de mercado e mais de 12.000 operações realizadas, a PJUS construiu um banco de dados próprio sobre prazos reais observados por tribunal, o que ajuda a precificar cada deságio em precatórios com mais precisão. Isso também é possível porque a PJUS tem acesso a capital institucional de longo prazo via XP Asset, o que permite operar com menor custo de capital em comparação a compradores menores.
Isso não significa um deságio menor garantido para todo mundo, já que cada processo tem suas próprias variáveis, mas significa uma análise apoiada em histórico real, não em uma tabela padrão desconectada do caso concreto

Perguntas frequentes sobre deságio em precatórios
O deságio em precatórios é o mesmo que perder dinheiro?
Não. O deságio é o custo de uma troca consciente: o credor recebe menos do que o valor total, mas recebe agora, em vez de esperar anos. Para quem paga dívidas com juros mais altos do que o deságio aplicado, a antecipação costuma gerar economia real, além da liquidez imediata.
Todo precatório pode ser negociado com deságio?
A maioria pode, mas nem todos. Precatórios com impugnações pendentes, penhoras ou situação jurídica irregular podem ter deságio maior ou, em casos específicos, não ser aceitos por algumas empresas. A PJUS analisa cada caso individualmente e de forma gratuita antes de qualquer proposta.
O deságio incide sobre o valor bruto ou líquido do precatório?
O deságio é calculado sobre o valor bruto do precatório, antes dos descontos legais. Imposto de Renda, contribuição previdenciária e honorários advocatícios incidem separadamente, independentemente de o credor optar por antecipar ou aguardar o pagamento na fila.
É possível negociar o percentual de deságio em precatórios?
Sim. Quanto maior a segurança jurídica do processo e quanto mais próximo da data prevista de pagamento, maior costuma ser o poder de negociação do credor. Ter mais de uma proposta em mãos também ajuda a comparar condições.
Quanto tempo demora para receber depois de aceitar o deságio?
Na PJUS, o prazo médio entre a formalização da cessão e o depósito em conta é de cerca de 10 dias. O processo completo, contando desde o primeiro contato até o pagamento, costuma levar entre 15 e 45 dias, variando de acordo com o tribunal responsável.
O deságio em precatórios varia entre precatório alimentar e comum?
Sim. Precatórios alimentares têm prioridade constitucional de pagamento e, por isso, costumam apresentar deságio menor do que os de natureza comum. Precatórios federais também costumam ter deságio menor do que estaduais e municipais, pela maior previsibilidade de pagamento pela União.
Como funciona na prática o cálculo do deságio em precatórios?
O credor recebe o valor bruto do precatório menos o deságio negociado, de forma antecipada, em vez de aguardar o pagamento na fila do tribunal. Sobre o valor recebido ainda incidem os descontos legais de praxe (Imposto de Renda, contribuição previdenciária e honorários), que são separados do deságio e se aplicam independentemente da opção escolhida pelo credor

Antes de decidir sobre o deságio do seu precatório
Se você tem um precatório e quer entender exatamente qual seria o deságio em precatórios no seu caso específico, a análise da PJUS é gratuita e sem compromisso de contratação. A PJUS é a maior empresa de compra de precatórios do Brasil, parceira da XP Asset, com mais de 12 anos de mercado e mais de 12.000 operações realizadas desde 2013.
Este conteúdo tem caráter informativo e não substitui orientação jurídica especializada. Antes de tomar qualquer decisão sobre o seu precatório, avalie seu caso específico com profissionais habilitados.
Ficou com alguma dúvida sobre o deságio em precatórios no seu caso? O primeiro passo é entender a posição do seu precatório na fila e reunir o ofício requisitório em mãos antes de comparar propostas.
Referências
- Constituição Federal, Art. 100: Dos Precatórios. Disponível em: planalto.gov.br
- Código Civil, Art. 286: Da Cessão de Crédito. Disponível em: planalto.gov.br
- Emenda Constitucional nº 136/2025: Novo regime de pagamento de precatórios para estados, DF e municípios. Disponível em: planalto.gov.br
- Supremo Tribunal Federal: RE 631.537 (Tema 361), natureza alimentar do precatório cedido. Disponível em: portal.stf.jus.br
- Banco Central do Brasil: Taxas médias de juros de operações de crédito para pessoas físicas. Disponível em: bcb.gov.br
Sobre quem escreveu este artigo
Este conteúdo foi escrito por André Luiz Almeida, Superintendente Comercial da PJUS, com mais de cinco anos de atuação no mercado de precatórios. A PJUS é a maior empresa de compra de precatórios do Brasil, parceira da XP Asset, com histórico de mais de R$ 3 bilhões em ativos originados e mais de 12.000 créditos adquiridos desde 2013.


